Viés de um Estimador
O que significa um estimador ser bom?
Na primeira unidade, aprendemos a obter estimadores para os parâmetros de uma distribuição de probabilidade por meio do Método dos Momentos e da Máxima Verossimilhança.
Entretanto, o objetivo da estimação não é só encontrar uma expressão para um parâmetro desconhecido.
- O que buscamos é obter uma representação quantitativa do comportamento da população por meio de seus parâmetros e assim fazer inferência sobre ela.
Exemplos:
Estimar os parâmetros de uma distribuição para representar a frequência e a severidade dos sinistros da carteira de segurados e realizar estudos de risco e precificação.
Estimar parâmetros que representem a distribuição dos salários de empregados de uma empresa, para analisar a estrutura salarial e projetar custos futuros com pessoal.
Em ambos os casos, observamos apenas uma amostra, mas nosso interesse está nas características da população que ela representa.
Obter um estimador é apenas o primeiro passo. Precisamos avaliar como ele se comporta quando diferentes amostras da mesma população são observadas.
Um estimador pode ser mais ou menos adequado dependendo de características como:
- Viés: indica se, em média, o estimador tende a se afastar do verdadeiro valor do parâmetro.
- Variância: indica quanto as estimativas podem variar de uma amostra para outra.
- Erro Quadrático Médio: combina o efeito do viés e da variância em uma única medida.
- Consistência: verifica se o estimador se aproxima do verdadeiro parâmetro à medida que o tamanho da amostra aumenta.
- Eficiência: permite comparar a precisão de diferentes estimadores, considerando sua variabilidade.
Essas propriedades nos permitem caracterizar e comparar o comportamento dos estimadores, indo além da simples obtenção de uma fórmula.
Nesta aula começaremos pelo viés.
Visualização da ideia
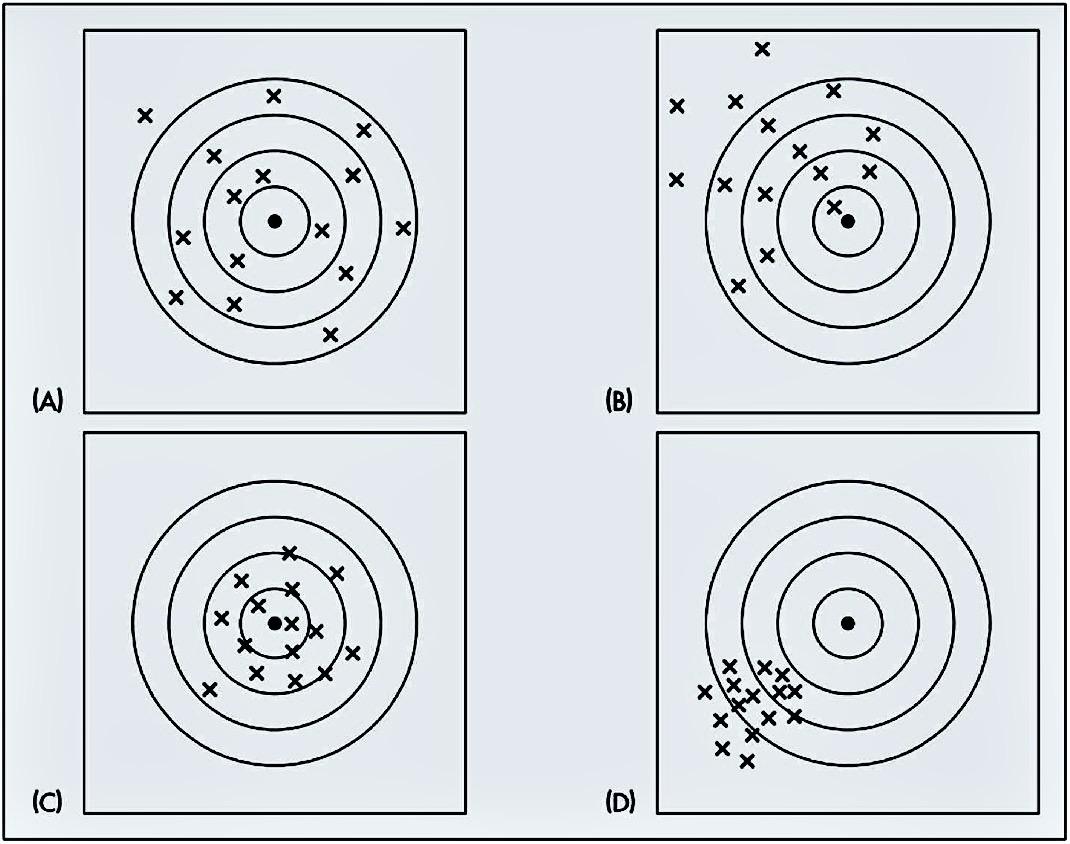
- Na imagem abaixo, o alvo representa o valor do parâmetro e os “tiros” representam os diferentes valores amostrais da estatística de interesse.
- (A\(\,\!\)) e (C) fornecem valores distribuídos em torno do verdadeiro valor do parâmetro, embora em (A) os valores estejam mais dispersos.
- Em (B) e (D) as estimativas estão centradas em torno de um valor diferente do parâmetro de interesse e na parte (D), a dispersão é menor.
Definição 6.1: Viés de um estimador
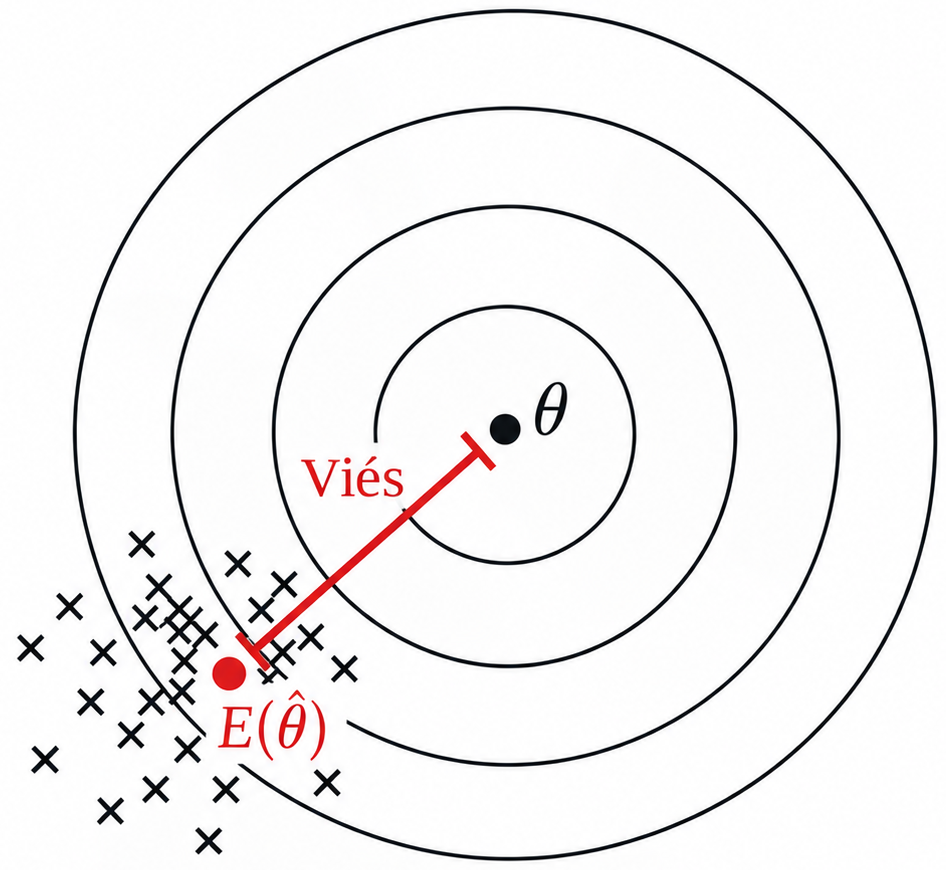
O viés (ou vício) de um estimador é a diferença entre o valor esperado do estimador e o verdadeiro valor do parâmetro: \[
B(\widehat{\theta}) = E[\widehat{\theta}] - \theta.
\]
Ele mede a distância do centro da distribuição amostral em relação ao verdadeiro valor do parâmetro.
\(B(\widehat{\theta})>0\): o estimador tende a superestimar \(\theta\).
\(B(\widehat{\theta})<0\): o estimador tende a subestimar \(\theta\).
\(B(\widehat{\theta})=0\): o estimador não é viesado, pois \(E[\widehat{\theta}] = \theta\).
Revisão: Esperança Matemática
Se \(X\) é uma v.a. discreta e \(Y\) é uma v.a. contínua, a esperança é dada por \[
E(X) = \sum_{i} x_i P(X=x_i) \quad \text{e} \quad E(Y) = \int\limits_{-\infty}^{\infty} y\, f(y) \, dy.
\]
Para variáveis aleatórias \(X\) e \(Y\) e constantes \(a\) e \(b\):
- \(E(a+bX) = a + b E(X)\)
- \(E(X+Y) = E(X) + E(Y)\)
- Se \(X\) e \(Y\) forem independentes, \(E(XY) = E(X)E(Y)\).
Essas propriedades valem para mais de duas variáveis aleatórias.
Revisão: Variância
\[
\begin{aligned}
Var(X) &= E[(X-E(X))^2] = E(X^2) - [E(X)]^2.
\end{aligned}
\]
- Para variáveis aleatórias \(X\) e \(Y\) e constantes \(a\) e \(b\):
- \(Var(a+bX) = b^2 Var(X)\)
- Se \(X\) e \(Y\) são independentes, \(Var(X+Y) = Var(X)+Var(Y)\)
- Essas propriedades valem para mais de duas variáveis aleatórias.
Exemplo 6.1
Seja \(X_1, X_2, \ldots, X_n\) uma amostra aleatória independente e identicamente distribuída de uma população com \(E(X)=\mu\) e \(Var(X)=\sigma^2\). Considere que o estimador de máxima verossimilhança de \(\mu\) é \(\overline{X} = \frac{1}{n}\sum_{i=1}^n X_i\). \(\overline{X}\) é viesado para \(\mu\)?
Exemplo 6.2
Considere novamente uma amostra aleatória de uma população com \(E(X)=\mu\) e \(Var(X)=\sigma^2\). Considere os estimadores
\[
\widehat{\sigma}^2 = \frac{1}{n} \sum_{i=1}^n (X_i-\overline{X})^2 \qquad\text{e}\qquad S^2 = \frac{1}{n-1} \sum_{i=1}^n (X_i-\overline{X})^2.
\]
Qual deles é não viesado para \(\sigma^2\)?
- Dica: considere a identidade \(\sum_{i=1}^n (X_i-\overline{X})^2 = \sum_{i=1}^n (X_i-\mu)^2 - n (\overline{X}-\mu)^2\).
Definição 6.2: Estimador Assintoticamente Não Viesado
Alguns estimadores, embora sejam viesados para amostras finitas, apresentam viés que tende a zero à medida que \(n\) aumenta.
Esse estimador é chamado de assintoticamente não viesado.
Definição formal: Seja \(\widehat{\theta}\) um estimador de um parâmetro desconhecido \(\theta\). Dizemos que \(\widehat{\theta}\) é um estimador assintoticamente não viesado para \(\theta\) se \[
\lim_{n\rightarrow\infty} E(\widehat{\theta}) = \theta,
\] ou, de forma equivalente, \[
\lim_{n\rightarrow\infty} B(\widehat{\theta}) = \lim_{n\rightarrow\infty} \left[ E(\widehat{\theta}) - \theta \right] = 0.
\]
Exemplo 6.3
Seja \(X_1, X_2, \ldots, X_n\) uma amostra aleatória independente e identicamente distribuída de uma população com \(E(X)=\mu\) e \(Var(X)=\sigma^2>0\).
- \(\overline{X}\) é assintoticamente não viesado para \(\mu\)?
- \(\widehat{\sigma}^2\) é assintoticamente viesado para \(\sigma^2\)?
- \(S^2\) é assintoticamente viesado para \(\sigma^2\)?
Resumo
Para um estimador \(\widehat{\theta}\) de \(\theta\), o viés é dado por
\[
B(\widehat{\theta}) = E_\theta(\widehat{\theta})-\theta
\]
e \(\widehat{\theta}\) é não viesado se \[
E_\theta(\widehat{\theta})=\theta, \quad \forall\,\theta\in\Theta.
\]
Alguns estimadores podem ser viesados, mas apresentar um viés que tende a zero à medida que \(n\) aumenta.
A avaliação de um estimador, não depende apenas do viés. Também precisamos considerar sua variabilidade e outras propriedades que serão estudadas ao longo desta unidade.